L’intelligence artificielle, les cybermenaces, la fraude et l’évolution des risques transforment les exigences de gouvernance des entreprises. Dans un environnement marqué par l’incertitude, les auditeurs internes doivent dépasser le contrôle de conformité pour contribuer davantage à la prise de décision, à la résilience des organisations et à la création de valeur. Cette évolution suppose aussi de mieux comprendre les comportements humains, les cultures d’entreprise et les mécanismes qui peuvent compromettre l’application d’une stratégie.
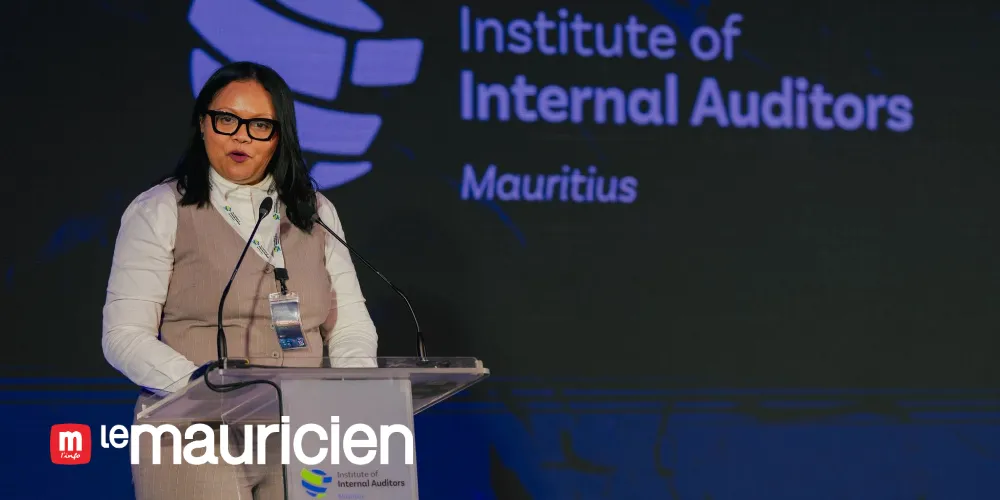
« Sommes-nous en train d’aider nos organisations à se préparer aux incertitudes de demain ou continuons-nous à nous appuyer sur les réponses d’hier ? » Cette interrogation de Valéry Modeste-Jacob, présidente de l’Institute of Internal Auditors (IIA) Mauritius, résume les enjeux auxquels la profession est confrontée. L’intelligence artificielle transforme les méthodes de travail, les tensions géopolitiques influencent les décisions économiques, les cybermenaces se sophistiquent et la fraude évolue. Parallèlement, les attentes en matière de gouvernance, de durabilité et de responsabilité s’intensifient. Pour la présidente de l’IIA Mauritius, ces mutations imposent aux auditeurs de revoir leur approche afin de mieux accompagner les organisations dans un environnement en constante évolution. « Il est essentiel que notre profession continue d’anticiper, de s’adapter et d’apporter de la valeur », avance-t-elle. L’enjeu consiste notamment à ne plus limiter l’audit interne à l’identification des faiblesses et à la vérification du respect des procédures, mais à en faire un levier d’amélioration de la gouvernance et de la performance.
Dépasser les listes de contrôle
Cette ambition suppose de dépasser les frontières traditionnelles entre les fonctions de l’entreprise. Les risques actuels ne peuvent être traités isolément par un département ou une profession. Ils nécessitent des regards croisés, des échanges constructifs et une collaboration étroite entre les organes de gouvernance, les équipes dirigeantes et les professionnels du risque. « C’est un appel à passer des listes de contrôle de conformité à des analyses véritablement pertinentes, de l’identification des faiblesses au renforcement de la résilience, et du simple signalement des constats à l’influence sur les décisions », explique Valéry Modeste-Jacob. Dans cette approche, les auditeurs internes doivent contribuer à éclairer les choix stratégiques, à identifier les risques émergents et à questionner les hypothèses sur lesquelles reposent les décisions. Leur valeur ajoutée réside aussi dans leur capacité à mettre en relation des informations qui, considérées séparément, ne permettent pas toujours de percevoir l’ampleur d’un problème.
Cette évolution ne signifie toutefois pas un abandon des fondamentaux de la profession. « L’intégrité, l’indépendance, l’objectivité, l’esprit critique professionnel et la responsabilité restent essentiels », s’appesantit-elle. Il s’agit plutôt d’améliorer ces principes en développant une approche plus prospective, plus transversale et davantage orientée vers l’impact. Les auditeurs doivent ainsi être prêts à questionner les pratiques établies, y compris les leurs, à remettre en cause certaines hypothèses et à examiner les risques associés aux nouvelles technologies. L’objectif est également de favoriser des échanges sincères, y compris lorsque les réponses sont inconfortables.
Angle mort
Au-delà des chiffres, des indicateurs de performance et des procédures, les comportements humains constituent un autre défi majeur pour l’audit interne. Une stratégie peut sembler cohérente sur le papier et reposer sur des mécanismes de gouvernance bien définis, sans pour autant produire les résultats attendus. La différence se joue parfois dans la manière dont les individus comprennent les décisions, interagissent ou réagissent à l’autorité.
C’est précisément cette dimension qu’a abordée Dr Claudelle von Eck, fondatrice de Brave Inflexions, lors de son intervention sur les dynamiques humaines susceptibles de favoriser ou de compromettre une stratégie. « Les chiffres peuvent nous dire ce qui s’est déjà passé, tandis que les règles et les procédures nous indiquent ce qui devrait se passer. Mais ni les uns ni les autres ne permettent de comprendre pleinement les dynamiques humaines qui se jouent au sein d’une organisation et leur impact sur sa réussite future », explique-t-elle.
Pour les auditeurs, l’enjeu est donc de ne pas interpréter les données sans examiner les réalités qu’elles recouvrent. Le silence lors d’une réunion, par exemple, ne signifie pas nécessairement que les décisions recueillent l’adhésion des équipes. Il peut traduire une crainte de représailles, une déférence envers la hiérarchie, le sentiment que les décisions sont déjà prises ou encore une expérience passée au cours de laquelle les objections n’ont pas été entendues. La fatigue et la surcharge de travail peuvent également expliquer certains comportements.
L’absence de contestation ne constitue donc pas, à elle seule, une preuve de consensus. L’auditeur doit rechercher les causes possibles, confronter différentes sources d’information et examiner les conséquences des comportements observés avant de formuler ses conclusions.
Cette démarche implique notamment de croiser les entretiens confidentiels, l’observation des réunions, l’historique des décisions et la manière dont les objections ont été traitées. Les enquêtes sur la culture d’entreprise peuvent également fournir des indications, mais elles ne suffisent pas à établir un diagnostic. Les résultats doivent être interprétés en tenant compte des personnes qui n’ont pas répondu, des réalités masquées par les moyennes et des facteurs susceptibles d’influencer les réponses.
Le conseil d’administration concerné
L’évaluation de la culture organisationnelle ne relève pas uniquement des ressources humaines ou des équipes opérationnelles. Le conseil d’administration doit s’assurer que cette culture soutient la stratégie et favorise une conduite responsable. Les dirigeants, de leur côté, sont responsables de la culture au sein de leurs départements, tandis que les ressources humaines apportent leur expertise et les outils nécessaires. L’audit interne intervient pour évaluer si les mécanismes de gouvernance de cette culture, les éléments de preuve disponibles et les mesures correctives sont adéquats.
Le conseil d’administration doit également s’interroger sur la qualité des informations qui lui parviennent, sur la manière dont il réagit aux mauvaises nouvelles et aux remises en question, ainsi que sur les suites données aux constats de l’audit interne. Lorsqu’un problème est régulièrement signalé sans qu’aucune responsabilité ne soit assumée ni aucune mesure corrective engagée, c’est le fonctionnement même de la gouvernance qui est en cause.
En définitive, la transformation de l’audit interne exige une responsabilité collective. « La construction de la confiance et de la résilience ne relève pas d’une seule fonction ou d’une seule profession », insiste Valéry Modeste-Jacob. En dépassant les contrôles traditionnels pour éclairer les décisions, questionner les comportements et renforcer la coopération, les auditeurs peuvent contribuer plus directement à la pérennité des entreprises.