
Samad Ramoly
Pendant des décennies, notre orthodoxie économique a brandi la roupie flottante comme un étendard d’indépendance. Mais pour une petite économie insulaire hyperouverte, cette liberté est un mirage coûteux. Face au déficit de confiance institutionnelle, le currency board — un système que Maurice a pourtant inauguré en 1849 — s’impose comme le seul rempart crédible contre l’inflation importée et l’indiscipline budgétaire.
À Maurice, nous avons cette fâcheuse habitude d’enfiler des costumes institutionnels taillés pour des géants, avant de nous étonner de trébucher sur les ourlets. Depuis des décennies, nos décideurs s’accrochent au dogme d’une roupie flottante — ou « flottante dirigée (managed float) » — vendue à l’opinion comme le symbole d’une souveraineté moderne. Pourtant, pour une économie insulaire qui importe la quasi-totalité de ce qu’elle consomme, la discrétion monétaire n’est pas un bouclier. C’est un poison lent.
Une petite économie ouverte ne peut bâtir les fondations d’un développement durable sur le sable mouvant d’une monnaie flottante, fût-elle administrée. Lorsqu’un pays n’a ni la profondeur ni la masse critique d’une puissance continentale, le taux de change flottant ne joue nullement son rôle d’amortisseur de chocs. Pire encore, le sempiternel alibi invoqué pour justifier le glissement de la roupie — à savoir qu’une dépréciation dopera la compétitivité de nos exportations — relève, dans notre contexte, de la pure absurdité économique. Du textile au tourisme, nos secteurs exportateurs affichent un contenu en importations extraordinairement élevé. Dès que la roupie flanche, le coût des matières premières, des équipements, de l’énergie et du fret s’envole instantanément, réduisant à néant tout avantage tarifaire illusoire sur les marchés mondiaux.
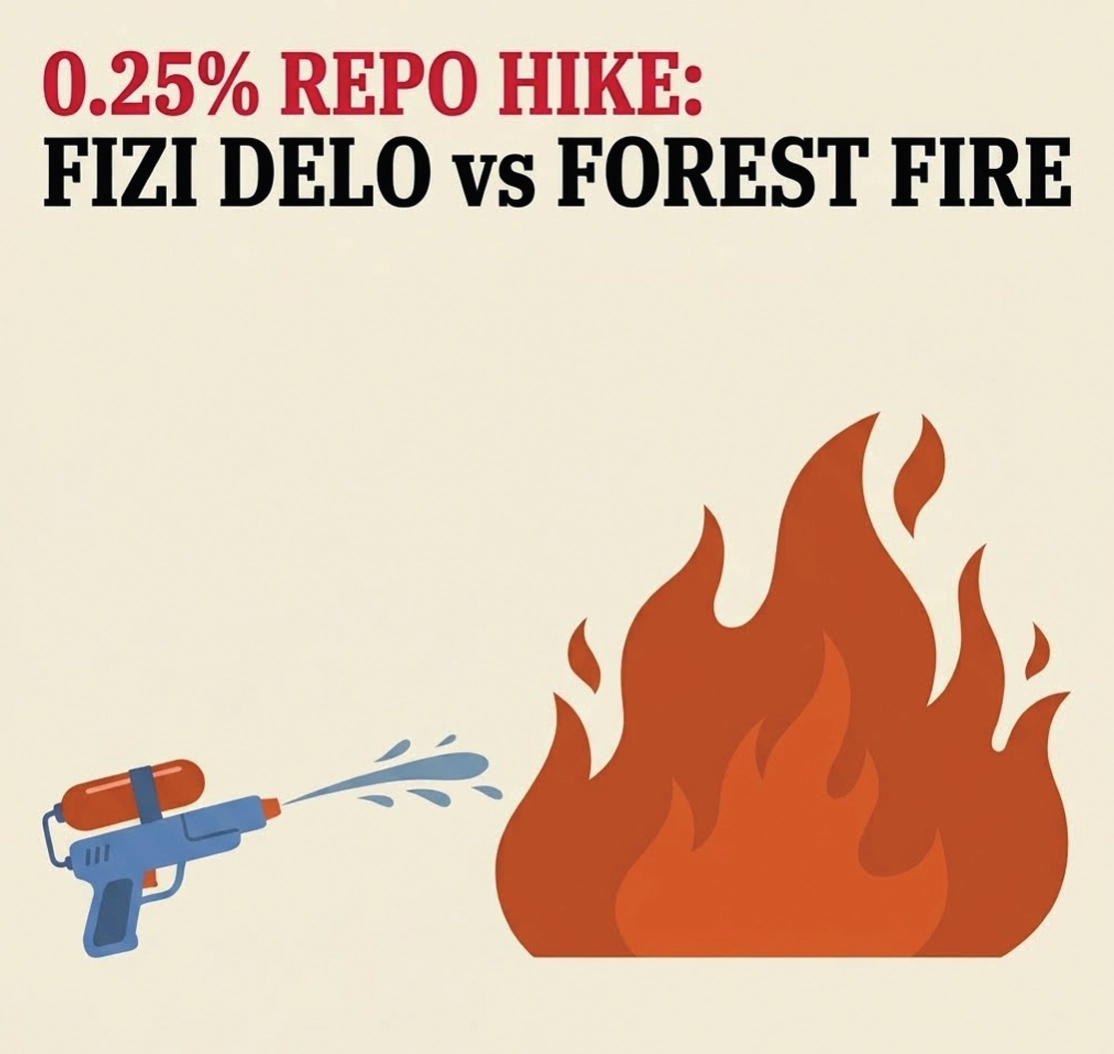 Le piège du « flottement dirigé »
Loin de stimuler nos exportations, la dépréciation nous enferme dans un cercle vicieux auto-entretenu. Une roupie faible alimente l’inflation importée, qui ronge le pouvoir d’achat des ménages et déclenche d’inévitables revendications salariales. Ces hausses de salaires alourdissent à leur tour les coûts de production locaux, érodant un peu plus notre compétitivité et appelant, fatalement, une nouvelle dévaluation. Pendant ce temps, le « managed float » cumule le pire des deux mondes : il prive le marché d’une véritable formation des prix tout en confiant aux banquiers centraux et à l’appareil politique un pouvoir discrétionnaire opaque sur la valeur de l’épargne des citoyens.
Un petit État insulaire ne dispose que de deux options architecturales crédibles pour arrimer son développement : un ciblage strict du taux de change ou un currency board, tous deux ancrés sur un panier pondéré des devises de nos principaux partenaires commerciaux — le dollar américain, l’euro et la livre sterling.
La plupart des économistes, tout comme le grand public, n’ont jamais entendu parler d’un currency board — et lorsqu’ils en ont une vague idée, ils le confondent systématiquement avec un ancrage classique géré par une banque centrale. L’ironie de l’histoire veut pourtant que Maurice soit le berceau même du currency board moderne : dès 1849, Maurice instituait le tout premier Board of Commissioners of Currency au monde, un mécanisme qui a garanti notre stabilité monétaire pendant plus d’un siècle, jusqu’à la création de la Banque de Maurice en 1967. Une fois son fonctionnement compris, il devient difficile de contester le bien-fondé d’un tel retour aux sources pour un pays comme le nôtre.
L’exception singapourienne et
le déficit de confiance mauricien
Singapour a magistralement maîtrisé la première option. Par l’entremise de la Monetary Authority of Singapore (MAS), la cité-État a renoncé au pilotage traditionnel par les taux d’intérêt pour ancrer son économie en gérant le dollar singapourien à l’intérieur d’une bande de fluctuation étroitement contrôlée face à un panier de devises. La formule a fait des merveilles — non par quelque magie intrinsèque du mécanisme, mais parce que Singapour repose sur une culture de rigueur institutionnelle inébranlable et un capital de confiance publique hors norme.
Pour Maurice, toutefois, l’arbitrage entre ces deux modèles est dicté par une réalité locale implacable : notre déficit chronique de confiance dans la gouvernance.
Le modèle singapourien repose encore sur l’appréciation humaine. Or, dans un écosystème où l’indépendance des institutions est perpétuellement mise à l’épreuve par l’opportunisme politique, les dérives budgétaires et les cycles électoraux de court terme, le pouvoir discrétionnaire est une invitation permanente à l’aléa moral. Citoyens et investisseurs ont appris, souvent à leurs dépens, que lorsque les règles peuvent être contournées à huis clos pour financer des déficits ou renflouer des secteurs privilégiés, elles finissent toujours par l’être.
C’est précisément pourquoi le currency board s’impose comme le choix le plus sage et le plus intègre pour Maurice.
Dépolitiser la monnaie, discipliner le secteur privé
Car une stabilité monétaire durable ne saurait exister en vase clos ; elle va de pair avec une discipline budgétaire de fer. Le currency board constitue l’ancrage institutionnel ultime pour l’une comme pour l’autre. Par la force de la loi, il abolit tout pouvoir monétaire discrétionnaire en exigeant que chaque roupie émise soit couverte à 100 % par des réserves de change détenues dans notre panier de devises. L’autorité monétaire étant légalement privée de la faculté de faire tourner la planche à billets pour monétiser la dette publique, financer des déficits hasardeux ou éponger les largesses du Trésor, les responsables politiques sont contraints de vivre selon les moyens du pays. Ce système impose une dépolitisation totale de la monnaie tout en soumettant l’État à une contrainte budgétaire stricte.
Plus décisif encore, un currency board assainit en profondeur les incitations de nos entreprises. En éliminant la prime de risque de change et en arrimant les anticipations d’inflation sur des devises fortes, les taux d’intérêt intérieurs convergent naturellement vers les niveaux internationaux, réduisant ainsi le coût du capital pour les vrais entrepreneurs. Simultanément, privées de la béquille que représente la dépréciation de la roupie pour gonfler artificiellement leurs marges, les entreprises sont poussées à se concentrer sur ce qui crée réellement de la richesse : les gains de productivité, l’innovation et la montée en gamme. L’Estonie et Hong Kong en offrent la démonstration éprouvée.
Tant que la valeur de notre monnaie restera suspendue aux caprices d’une gestion discrétionnaire, la confiance dans notre gouvernance économique demeurera fragile. Verrouiller la roupie au sein d’un currency board régi par des règles strictes et adossé à un panier de devises n’a rien d’un abandon de souveraineté. C’est l’acte suprême de maturité institutionnelle — celui qui scelle à la fois la stabilité monétaire et la rigueur budgétaire, brise la spirale de l’inflation auto-infligée et offre enfin à notre économie le socle de confiance dont elle a impérieusement besoin pour prospérer.
